THALES setzt auf Design Thinking für Innovation
Didier Boulet von THALES erklärt, wie Design Thinking das Unternehmen kundenorientierter macht und Innovationsprozesse optimiert.

Produktionskapazität schlägt Budget, billige Masse schlägt teure Einzelsysteme, und Regeln weichen dem Tempo. 73 Verteidigungstrends, bewertet nach Wirkung und Zeit bis zur Marktwirkung.
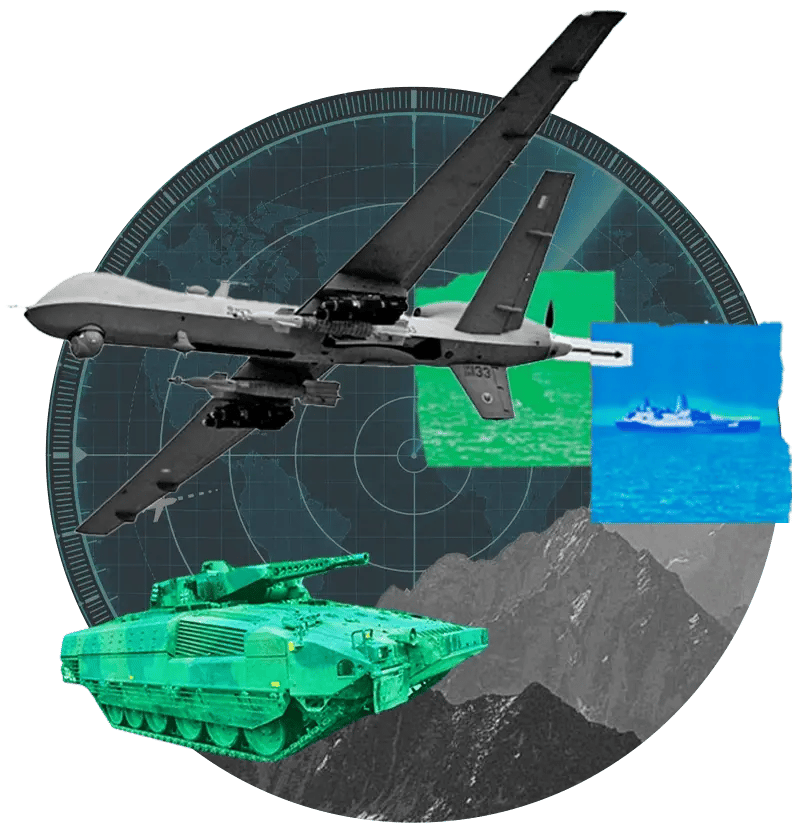
In der Nacht vom 9. auf den 10. September 2025 drangen rund 20 russische Drohnen in den polnischen Luftraum ein. Die NATO ließ polnische F-16 und niederländische F-35 aufsteigen, und die Kampfjets schossen vier ab. Dieser Vorfall beschreibt den Ausblick der Verteidigungsindustrie für 2027 besser als jede Kennzahl: Westliche Streitkräfte haben das Geld und die Technologie, ihnen fehlen Masse, günstige Wirkmittel und industrielle Tiefe. Aus den Daten von 2025 und 2026 ergeben sich vier Engpässe.
Jeder dieser Engpässe wird zur Portfolioentscheidung: welche Programme Sie in den Raten liefern können, die Kunden heute verlangen, welche Subsysteme Sie neu konstruieren, um ITAR-kontrollierte oder chinesische Anteile zu entfernen, und wo günstigere, verlustfähige Produkte mit Ihren eigenen Plattformen konkurrieren. Das Trendradar unten bündelt die Evidenz.
Das interaktive ITONICS Verteidigungs-Trendradar 2027+: Jeder Trend ist nach Zeit bis zur Marktwirkung, von 0–2 bis 10+ Jahren, und nach potenzieller Wirkung, von niedrig bis sehr hoch, bewertet. 20 von 73 Trends erreichen eine sehr hohe Wirkung.
Der Report 2027 umfasst 73 Trends, nach 156 in der vorherigen Ausgabe. 51 Themen haben wir übernommen und jeweils mit einer neuen These überarbeitet, 22 Trends sind neu.
Die vorherige Ausgabe wiederholte jedes Thema für Land, Luft, See, Weltraum und Cyber. So entstanden sechs Trends zu Energiewaffen, sechs zu Bündnissen und 25 in der ökologischen Kategorie, die meisten davon mit der Aussage, dass Nachhaltigkeit wichtig ist. Überschneidende Einträge haben wir zu präziseren zusammengeführt und Allgemeinplätze gestrichen, die einem Fachpublikum nichts Neues sagen. Entfernt haben wir außerdem Trends, deren Prämisse überholt ist: Die US Navy hat ihr Railgun-Programm 2021 beendet, und weltraumgestützte Laserwaffen sind ein Konzept geblieben. Aus dem Report entfernt wurden unter anderem elektromagnetische Railguns, Quantenradar zur Erkennung von Tarnkappenflugzeugen, Blockchain für sichere Verteidigungskommunikation, weltraumgestützte Laserabwehrsysteme und die wachsende Bedeutung von Cyberhygiene.
Fünf Trends wurden hochgestuft. Elektronische Kampfführung, Kosten pro Abfang und kritische Rohstoffe stiegen von hoher auf sehr hohe Wirkung, und ihre Wirkung fällt nun in die nächsten zwei Jahre, getrieben vom Drohnenkrieg, den Abfangkosten des Iran-Kriegs und chinesischen Exportkontrollen. Collaborative Combat Aircraft und weltraumgestützte Raketenabwehr erreichten ebenfalls sehr hohe Wirkung, nach den ersten CCA-Serienaufträgen und der Finanzierung von Golden Dome.
Drei Trends wurden herabgestuft. Schwarmrobotik fiel von sehr hoher auf mittlere Wirkung, weil die Masse auf dem Gefechtsfeld von einzeln gesteuerten Drohnen kommt. Hyperschallwaffen fielen auf hohe Wirkung, da sich ihr Haupteffekt darauf verengt, Trägerkampfgruppen von umkämpften Küsten fernzuhalten. Klimawandel und Verteidigungsinfrastruktur fielen auf mittlere Wirkung, weil die Aufrüstung die Klimaanpassung von Liegenschaften in der Budgetpriorität nach hinten drängt.
Zusammengenommen beschreiben die Änderungen eine Branche, deren Engpass sich von Budgets zu Fabriken, Rohstoffen und Menschen verschoben hat.
Der Landkrieg in der Ukraine ist zu einem Wettlauf zwischen Drohnen, elektronischer Kampfführung und Artillerie geworden, und westliche Heere richten ihre Struktur danach neu aus. Die industrielle Basis zählt dabei so viel wie das Gefechtsfeld. Munition, Explosivstoffe und kritische Rohstoffe begrenzen, was Heere ins Feld bringen können, und Fachkräfte begrenzen, wie schnell neue Werke laufen.
Drei Trends haben die größten Folgen für Portfolios im Bereich Landsysteme:
Zusammenfassung: Abschreckung wird heute in Granaten, Flugkörpern und Abfangflugkörpern gemessen, die pro Jahr geliefert werden. Produktionskapazität, Explosivstoffe und langfristige Rahmenverträge entscheiden, welche Staaten einen hochintensiven Krieg über die ersten Wochen hinaus durchhalten.
Aktuelle Situation: Rheinmetalls Werk in Unterlüß, Europas größte Munitionsfabrik, soll 2026 rund 140.000 Artilleriegranaten im Kaliber 155 mm produzieren und 2027 seine Auslegungskapazität von 350.000 pro Jahr erreichen. In den USA erhöht Lockheed Martin die PAC-3-Produktion in Richtung 2.000 Abfangflugkörper pro Jahr, und das Pentagon hat im Juli 2026 einen siebenjährigen Patriot-Produktionsvertrag über 58,6 Mrd. US-Dollar unterzeichnet. Das CSIS schätzt, dass der Wiederaufbau der US-Bestände an Patriot- und THAAD-Abfangflugkörpern auf Vorkriegsniveau mindestens bis Mitte 2029 dauert.
Erwartete Entwicklung: Europa und die USA wechseln zu mehrjährigen Munitionsverträgen mit Klauseln, die Kapazität für Bedarfsspitzen reservieren. Neue Werke verteilen sich über Mittel- und Osteuropa, um einzelne Ausfallpunkte zu vermeiden. Explosivstoffe, Treibladungen und Zünder bestimmen die Produktionsgrenze stärker als die Granatenkörper.
Herausforderungen: Die Versorgung mit Nitrozellulose, Sprengstoffen und Feststoffraketenmotoren konzentriert sich auf wenige Werke. Beschaffer müssen auch nach dem Abflauen der aktuellen Krisen weiter bestellen, sonst schließt die neue Kapazität wieder, wie nach dem Kalten Krieg.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Ökonomisch
Entwicklung in diesem Jahr: Neu
Zusammenfassung: Drohnen verursachen inzwischen die Mehrheit der Verluste an der Front des russisch-ukrainischen Kriegs. Niedrige Trefferquoten billiger FPV-Drohnen halten Artillerie und Gleitbomben unverzichtbar, und das erfolgreiche Modell kombiniert massenhaft eingesetzte Drohnen mit konventionellem Feuer.
Aktuelle Situation: Ukrainische Regierungsvertreter und Kommandeure schätzen, dass Drohnen auf beiden Seiten rund 70 % der Verluste verursachen, eine viel zitierte Zahl, für die eine unabhängige Bestätigung bislang aussteht. Die UN-Menschenrechtsmission in der Ukraine meldete, dass Kurzstreckendrohnen im Januar 2025 mehr zivile Opfer verursachten als jede andere Waffe. Ein ehemaliger FPV-Pilot bezifferte in War on the Rocks die Erfolgsquote von FPV-Drohnen auf 20 bis 30 %, wenn abgebrochene Einsätze mitgezählt werden, und viele Einsätze treffen Ziele, die bereits getroffen wurden. Beide Seiten fliegen inzwischen glasfasergesteuerte FPV-Drohnen, die gegen Funkstörung immun sind.
Erwartete Entwicklung: Heere organisieren sich um Drohneneinheiten und Aufklärungs-Wirkungs-Verbünde, mit Glasfaserverbindungen und KI-gestützter Endphasenlenkung. Die Artillerie behält ihre Rolle für massiertes Feuer, und NATO-Heere beschaffen Drohnen in Hunderttausenden und bilden jede Einheit in Drohnen- und Drohnenabwehrtaktik aus.
Herausforderungen: Analoge Funkverbindungen, elektronische Kampfführung und die Abhängigkeit von chinesischen Komponenten begrenzen die Wirksamkeit. Millionen kurzlebiger Drohnen zu beschaffen, zu lagern und zu ersetzen, schafft eine logistische Last, die westliche Heere erst zu planen beginnen.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Technologisch
Entwicklung in diesem Jahr: Neu
Zusammenfassung: Chinas Exportkontrollen auf Seltene Erden, Magnete und strategische Metalle machen kritische Rohstoffe zum engsten Engpass für westliche Munition, Flugkörper und Flugzeuge. Ab 2027 müssen Zulieferer von US-Programmen Magnet-Lieferketten frei von chinesischen Anteilen nachweisen.
Aktuelle Situation: China hat im April 2025 sieben mittelschwere und schwere Seltene Erden unter Exportgenehmigungspflicht gestellt und ein umfassenderes Paket vom Oktober 2025 nur bis zum 10. November 2026 ausgesetzt; die Kontrollen vom April bleiben in Kraft. Auch die Kontrollen auf Wolfram, Tellur, Bismut, Molybdän und Indium gelten weiter. China dominiert die Trennung Seltener Erden und die Magnetproduktion, und Branchenanalysten warnen, dass viele US-Zulieferer auf die Frist des Pentagons für 2027 unzureichend vorbereitet sind.
Erwartete Entwicklung: Ab dem 1. Januar 2027 untersagt DFARS 252.225-7052 dem Pentagon den Kauf von Magneten, die in China, Russland, Iran oder Nordkorea abgebaut, raffiniert oder produziert wurden, und zwar über die gesamte Lieferkette. Westliche Kapazitäten für Bergbau, Trennung und Magnete wachsen mit staatlichen Abnahmegarantien und Beteiligungen, doch die Nachfrage wächst schneller als das neue Angebot und hält Preise und Lieferzeiten bis Ende des Jahrzehnts hoch.
Herausforderungen: Das Know-how für Trennung und Magnetfertigung liegt größtenteils in China, und neue westliche Werke brauchen Genehmigungen, Finanzierung und Jahre des Hochlaufs, bevor sie Verteidigungsqualität erreichen. Der Druck, die US-Frist zu verschieben, wächst, weil Zulieferer Alternativen nur schwer qualifizieren.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Ökonomisch
Entwicklung in diesem Jahr: Hochgestuft
In der Luft- und Raketenabwehr zeigen sich die Kosten des modernen Kriegs zuerst. Der Krieg gegen Iran hat die US-Bestände an Abfangflugkörpern geleert, russische Drohnen über Polen haben die dünne Abdeckung in niedriger Höhe über Europa offengelegt, und Drohnensichtungen legten im Herbst 2025 die Flughäfen von Kopenhagen, Oslo und München lahm. Auf der Angriffsseite sind unbemannte Kampfflugzeuge in Serie gegangen.
Für Programme der Luft- und Raketenabwehr zählen drei Trends am meisten:
Zusammenfassung: Der Krieg gegen Iran 2026 hat US-Abfangflugkörper schneller verbraucht, als die Industrie sie ersetzen kann. Die Magazintiefe begrenzt die Luft- und Raketenabwehr der USA und ihrer Verbündeten heute stärker als die Leistung von Radar oder Flugkörper.
Aktuelle Situation: Das CSIS schätzt auf Basis von Haushaltsdokumenten und öffentlichen Informationen, dass die US-Bestände an Patriot-Abfangflugkörpern von rund 2.330 vor dem Krieg auf 1.030 zur Waffenruhe im April und auf 759 bis 827 bis Ende Juli 2026 sanken. Die THAAD-Bestände fielen von 452 auf 234 bis 278. Das Pentagon hat beim Kongress 67 Mrd. US-Dollar zur Auffüllung der Munitionsbestände nach dem Krieg beantragt und einen siebenjährigen Patriot-Produktionsvertrag über 58,6 Mrd. US-Dollar unterzeichnet. US-Kriegsminister Pete Hegseth wies im August 2026 einen CNN-Bericht über den Verbrauch an Abfangflugkörpern öffentlich zurück.
Erwartete Entwicklung: Verbündete konkurrieren um begrenzte Produktionsplätze, und die Auffüllung der US-Bestände hat Vorrang vor Exporten. Europa beschleunigt die Lizenz- und Eigenfertigung von Abfangflugkörpern, und Bevorratungsziele sowie Klauseln für Produktionsspitzen werden zu Standardbedingungen in Verträgen.
Herausforderungen: Suchköpfe, Raketenmotoren und Explosivstoffe begrenzen den Ausstoß. Jeder Abfangflugkörper, der auf eine billige Drohne abgefeuert wird, fehlt gegen ballistische Raketen. Das zwingt Kommandeure zur Rationierung und verändert die Auslegung gestaffelter Abwehr.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Ökonomisch
Entwicklung in diesem Jahr: Neu
Zusammenfassung: Die US Air Force hat Collaborative Combat Aircraft im Juni 2026 in die Serienproduktion überführt und unbemannte Kampfflugzeuge damit zum Teil ihrer Streitkräftestruktur gemacht. Statt immer weniger hochpreisige Jets zu kaufen, kombinieren Luftstreitkräfte bemannte Kampfflugzeuge mit günstigeren autonomen Begleitern.
Aktuelle Situation: Die Air Force hat General Atomics und Anduril für den Bau ihrer ersten Serien-CCA ausgewählt. Sie will bis Ende des Jahrzehnts mehr als 150 einsatzfähige Flugzeuge beschaffen und hat langfristig rund 1.000 als Ziel gesetzt. Die YFQ-42A von General Atomics flog erstmals im August 2025, die YFQ-44A von Anduril im Oktober 2025, und ein wagniskapitalfinanziertes Unternehmen hält damit einen Serienvertrag in einem großen US-Kampfflugzeugprogramm.
Erwartete Entwicklung: Verbündete starten eigene Loyal-Wingman-Programme oder beteiligen sich an US-Entwürfen, und staatseigene Autonomiesoftware erlaubt es, Zellen und Software getrennt weiterzuentwickeln. Ausbildung, Stationierung und Instandhaltung passen sich an gemischte bemannte und unbemannte Flotten an.
Herausforderungen: Offen bleiben der Nachweis autonomen Verhaltens im Gefecht, der Schutz der Datenverbindungen gegen Störung und niedrige Stückkosten in großer Serie.
Zeit bis zur Marktwirkung: 2-4 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Technologisch
Entwicklung in diesem Jahr: Hochgestuft
Zusammenfassung: Drohnenabwehr ist von einer Nische zu einem Massenmarkt gewachsen, der Streitkräfte, kritische Infrastruktur und Flughäfen umfasst. Abfangdrohnen, Rohrwaffen, Laser und elektronische Kampfführung werden in großen Stückzahlen beschafft, um alles von Brigaden bis zu Kraftwerken zu schützen.
Aktuelle Situation: Als am 9. und 10. September 2025 rund 20 russische Drohnen in den polnischen Luftraum eindrangen, schossen NATO-Kampfflugzeuge bis zu vier davon ab, und zwei Tage später startete die NATO die Operation Eastern Sentry. Nicht identifizierte Drohnen legten am 22. September 2025 die Flughäfen Kopenhagen und Oslo lahm, und der Münchner Flughafen setzte Anfang Oktober den Flugbetrieb aus. In der Ukraine sind Abfangdrohnen zur Standardantwort auf Angriffe mit Drohnen vom Typ Shahed geworden.
Erwartete Entwicklung: EU- und nationale Programme finanzieren gestaffelte Drohnenabwehrnetze entlang der Grenzen und um kritische Standorte, und Polizei, Energieversorger und Flughäfen werden neben Streitkräften zu Kunden. Abfangdrohnen werden zum Wirkmittel für große Stückzahlen, ergänzt durch Rohrwaffen, Laser und elektronische Kampfführung.
Herausforderungen: Die rechtliche Befugnis, Drohnen über zivilem Gebiet zu bekämpfen, die Erkennung kleiner, tief fliegender Ziele und die Abstimmung zwischen zivilen und militärischen Behörden bremsen den Aufbau. Günstige Wirkmittel müssen mit Drohnenmodellen Schritt halten, die sich alle paar Wochen ändern.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Technologisch
Entwicklung in diesem Jahr: Neu
Seemacht wird an beiden Enden der Kostenskala neu definiert. Die Ukraine hat die russische Schwarzmeerflotte mit Drohnenbooten aus dem westlichen Schwarzen Meer verdrängt, während Chinas Werften mehr Schiffe bauen als jeder Rivale. Die Hormus-Krise 2026 hat Meerengen, Seeminen und Geleitschutz zurück ins Zentrum der Marineplanung gerückt.
Drei Trends verändern die Flotten- und Werftplanung:
Zusammenfassung: Irans Drohungen gegen die Schifffahrt in der Straße von Hormus während des Kriegs 2026 haben gezeigt, dass eine Mittelmacht globale Energieflüsse als Geisel nehmen kann. Die Kontrolle über Meerengen kehrt als zentrales Zwangsinstrument zurück.
Aktuelle Situation: Nach Beginn der US-amerikanischen und israelischen Angriffe auf Iran am 28. Februar 2026 wurde der Verkehr durch die Meerenge gestört, und die Energiepreise stiegen stark. Washington schlug Marinegeleit für Handelsschiffe vor, Lloyd's unterstützte ein neues Kriegsrisiko-Versicherungskonsortium für Passagen durch Hormus, und parallel zu den Kämpfen verhandelten Iran und Oman über die Meerenge. Im Roten Meer hatten Angriffe der Huthi seit Ende 2023 bereits einen großen Teil der Schifffahrt zwischen Asien und Europa um das Kap der Guten Hoffnung umgelenkt.
Erwartete Entwicklung: Marinen planen für umkämpfte Passagen durch Hormus, Bab al-Mandab, die Taiwanstraße und die Ostseezugänge. Minenabwehr und Geleitkapazität erhalten mehr Mittel, und Staaten erweitern strategische Reserven und Pipelines, die Meerengen umgehen.
Herausforderungen: Geleitmissionen binden knappe Fregatten und Zerstörer über Monate. Koalitionspartner sind uneins über Einsatzregeln, und jeder Abfangflugkörper, der über einer Schifffahrtsroute auf eine billige Drohne abgefeuert wird, leert Magazine, die anderswo gebraucht werden.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Politisch
Entwicklung in diesem Jahr: Hochgestuft
Zusammenfassung: Chinas Schiffbaukapazität stellt die der USA und Europas weit in den Schatten. Werften, Fachkräfte und Lieferketten werden damit zum entscheidenden Engpass der Seemacht, und in einem langen Krieg hängt die Flottengröße davon ab, Schiffe bauen und reparieren zu können.
Aktuelle Situation: Eine Präsentationsfolie des Office of Naval Intelligence bezifferte Chinas Schiffbaukapazität auf mehr als das 232-Fache der US-Kapazität, gemessen in Bruttoraumzahl und einschließlich ziviler Werften. Der US-Marineminister erklärte im Januar 2026, dass amerikanische Werften im nächsten Jahrzehnt rund 250.000 Beschäftigte einstellen müssen, und mehrere US-Programme liegen Jahre hinter dem Zeitplan. Südkoreanische Konzerne bringen sich für Aufträge der US Navy in Stellung; Hanwha etwa betreibt seit der Übernahme im Dezember 2024 die Philly Shipyard in Pennsylvania.
Erwartete Entwicklung: Die USA und ihre Verbündeten nutzen koreanische und japanische Werften für Instandhaltung und möglicherweise Neubau, und Europa konsolidiert seine Marinewerften. Modulare Entwürfe und Rümpfe nach zivilen Standards gewinnen an Boden, und Reparaturkapazität nahe wahrscheinlicher Einsatzgebiete wird zur Planungspriorität.
Herausforderungen: US-Recht beschränkt den Bau von Navy-Schiffen in ausländischen Werften. Fachkräftemangel, lange Lieferzeiten für Komponenten und begrenzte Trockendockkapazität bremsen jeden Ausbauplan.
Zeit bis zur Marktwirkung: 6-8 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Ökonomisch
Entwicklung in diesem Jahr: Neu
Zusammenfassung: Die Ukraine hat mit kostengünstigen unbemannten Überwasserfahrzeugen die russische Schwarzmeerflotte aus dem westlichen Schwarzen Meer verdrängt, mit nur minimaler konventioneller Flotte. Drohnenboote verschaffen kleineren Staaten die Fähigkeit zur Seeraumverweigerung für einen Bruchteil der Kosten von Kriegsschiffen.
Aktuelle Situation: Ukrainische Drohnen vom Typ Magura und Sea Baby versenkten oder beschädigten mehrere russische Kriegsschiffe und zwangen die Schwarzmeerflotte, einen Großteil ihrer Aktivität von Sewastopol nach Noworossijsk zu verlagern. 2025 meldete die Ukraine, dass mit Flugkörpern bewaffnete Seedrohnen russische Flugzeuge abgeschossen hatten. Marinen von den USA bis Taiwan beschaffen und entwickeln unbemannte Überwasserfahrzeuge für Patrouille, Angriff und Schwarmangriffe.
Erwartete Entwicklung: Unbemannte Überwasserfahrzeuge operieren im Verband mit bemannten Schiffen, die Hafenabwehr gegen Drohnenboote wird Standard, und mittelgroße Marinen machen sie zur Kernfähigkeit. Werften außerhalb der klassischen Marinehersteller gewinnen einen wachsenden Anteil der Aufträge.
Herausforderungen: Reichweite, Seegang und Gegenmaßnahmen wie Rohrwaffen, Hubschrauber und elektronische Kampfführung mindern die Wirkung gegen vorbereitete Verteidiger. Die Huthi haben Drohnenboote gegen Handelsschiffe im Roten Meer eingesetzt, was zeigt, wie schnell sich das Konzept auf nichtstaatliche Akteure ausbreitet.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Technologisch
Entwicklung in diesem Jahr: Hochgestuft
Der Weltraum ist zu einer operativen Domäne der Kriegführung geworden, und die Budgets behandeln ihn inzwischen so. Im September 2025 kündigte Deutschland 35 Mrd. Euro für militärische Weltraumfähigkeiten bis 2030 an, verwies auf zwei russische Satelliten vom Typ Luch-Olymp, die von der Bundeswehr genutzte Intelsat-Satelliten verfolgt hatten, und erklärte, auch offensive Weltraumfähigkeiten prüfen zu müssen.
In den USA verlagert Golden Dome die Raketenabwehr in den Orbit, während kommerzielle Anbieter Tempo und Preis militärischer Raumfahrt bestimmen.
Drei Trends entscheiden, wohin die Weltraumbudgets als Nächstes fließen:
Zusammenfassung: Golden Dome macht weltraumgestützte Raketenabwehr vom Konzept zum finanzierten Programm, doch ihre Kosten im großen Maßstab bleiben offen. Das Programm prägt die Ausgaben der USA für Weltraum und Raketenabwehr für ein Jahrzehnt.
Aktuelle Situation: Die Space Force hat 20 Vereinbarungen im Gesamtwert von bis zu 3,2 Mrd. US-Dollar an 12 Unternehmen vergeben, darunter Anduril, Lockheed Martin, Northrop Grumman, Raytheon und SpaceX, um Prototypen weltraumgestützter Abfangsysteme bis 2028 zu demonstrieren. Die offizielle Kostenschätzung stieg von 175 auf 185 Mrd. US-Dollar bis zur Fertigstellung 2035. Von den 17,5 Mrd. US-Dollar, die für das Haushaltsjahr 2027 beantragt sind, stehen nur 398 Mio. US-Dollar im Basishaushalt, der Rest hängt an einem Reconciliation-Gesetz. Programmleiter General Michael Guetlein erklärte vor dem Kongress, dass der Abfang in der Startphase aus dem Weltraum gestrichen wird, falls er sich im großen Maßstab als unbezahlbar erweist.
Erwartete Entwicklung: Demonstrationen bis 2028 entscheiden, ob weltraumgestützte Abfangsysteme in Serie gehen. Die Sensor-, Tracking- und Führungsebenen werden in jedem Fall weitergeführt und bauen auf den proliferierten Konstellationen der Space Development Agency auf. Verbündete wägen eine Beteiligung gegen die Folgen für die strategische Stabilität ab.
Herausforderungen: Das Congressional Budget Office bezifferte die möglichen Kosten 2025 je nach Annahmen auf 161 bis 542 Mrd. US-Dollar. Startvolumen, Verwundbarkeit gegenüber Gegenweltraumangriffen und das Risiko eines Wettrüstens im Orbit bleiben ungelöst.
Zeit bis zur Marktwirkung: 4-6 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Technologisch
Entwicklung in diesem Jahr: Hochgestuft
Zusammenfassung: Die Abhängigkeit der Ukraine von Starlink hat gezeigt, dass eine einzige kommerzielle Konstellation unter der Kontrolle eines einzigen Unternehmens einen Krieg prägen kann. Regierungen behandeln die Abhängigkeit von einem einzelnen Anbieter heute als Souveränitätsrisiko.
Aktuelle Situation: Die ukrainischen Streitkräfte stützen sich für Kommunikation an der Front und Drohneneinsätze stark auf Starlink, und öffentliche Auseinandersetzungen über den Zugang zeigten 2025, wie viel Hebel ein einzelner Betreiber hat. SpaceX erhielt zudem den größten Anteil der Startaufträge der Phase 3 für die nationale Sicherheit der Space Force und hält eine der Golden-Dome-Vereinbarungen für Abfangsysteme. Die EU-Konstellation IRIS² ergänzt 66 vorgezogene Satelliten für einen Start 2029, um Verzögerungen beim vollständigen Netz zu überbrücken, und Deutschlands Weltraumplan setzt auf Redundanz durch mehrere vernetzte Konstellationen.
Erwartete Entwicklung: Streitkräfte beauftragen Dienste über mehrere Orbits und Anbieter und bezahlen für garantierten Zugang in der Krise. Europäische und nationale Konstellationen erhalten mehr Mittel, und kommerzielle Betreiber akzeptieren staatliche Kontrolle im Gegenzug für Aufträge.
Herausforderungen: Alternativen zu Starlink liegen bei Kapazität, Terminalkosten und Abdeckung zurück, und der Aufbau souveräner Konstellationen dauert den größten Teil des Jahrzehnts. Europas eigener Engpass bei Trägerraketen bremst jeden Plan, sie zu stationieren.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Ökonomisch
Entwicklung in diesem Jahr: Neu eingeordnet
Zusammenfassung: Russland, China und die USA verfügen über Gegenweltraumwaffen, von Störsendern und Lasern bis zu koorbitalen Abfangsystemen. Der Weltraum ist heute eine operative Domäne der Kriegführung, in der Satelliten im Frieden wie im Krieg bedroht sind.
Aktuelle Situation: Die US Space Force erklärte 2025, chinesische Satelliten hätten im Orbit koordinierte Manöver im Stil von Luftkämpfen geübt, und das Pentagon bewertete 2024 einen russischen Satelliten in der Nähe eines US-Regierungssatelliten als wahrscheinliche Gegenweltraumwaffe. Deutschland meldete 2025, dass zwei russische Luch-Olymp-Satelliten von der Bundeswehr genutzte Intelsat-Satelliten verfolgt hatten. Russland legte im April 2024 sein Veto gegen eine Resolution des UN-Sicherheitsrats gegen Atomwaffen im Orbit ein.
Erwartete Entwicklung: Militärische Satelliten werden manövrierfähiger und erhalten defensive Nutzlasten und gehärtete Verbindungen, und Verbündete entwickeln eigene Gegenweltraumfähigkeiten; Deutschland prüft nach eigener Aussage auch offensive Optionen. Weltraumstreitkräfte definieren Regeln für die Selbstverteidigung im Orbit.
Herausforderungen: Eskalationsrisiko, Trümmer aus zerstörerischen Angriffen und die langsame Zuordnung von Störungen bleiben ungelöst, und die kommerziellen Satelliten, auf die sich Streitkräfte stützen, sind weitgehend ungeschützt.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Politisch
Entwicklung in diesem Jahr: Neu eingeordnet
Cyberoperationen laufen heute jedem Schusswechsel voraus. US-Behörden warnten 2024, dass die chinesische Gruppe Volt Typhoon sich Zugang zu Netzen der kritischen Infrastruktur der USA verschafft hatte, um störende Angriffe vorzubereiten, und Salt Typhoon drang in große Telekommunikationsanbieter ein. Zugleich haben KI-Agenten einen Großteil der taktischen Arbeit beim Hacken übernommen, und die US-Beschaffungspolitik tauscht zertifizierte Lieferantensicherheit gegen Tempo.
Drei Trends verändern, was Zulieferer der Verteidigungsindustrie im Cyberbereich liefern müssen:
Zusammenfassung: Das US-Kriegsministerium hat CMMC Phase II im Juli 2026 ausgesetzt, um die Compliance-Kosten für kleine und nicht-traditionelle Zulieferer zu senken. Liefertempo und Zugang für Zulieferer haben in der US-Rüstungsbeschaffung heute Vorrang vor extern zertifizierter Cyberhygiene.
Aktuelle Situation: Phase II hätte ab dem 10. November 2026 für die meisten Aufträge mit Controlled Unclassified Information eine Zertifizierung durch Dritte verlangt. Das Ministerium setzte sie am 13. Juli 2026 im Rahmen seines Acquisition Transformation System aus und richtete eine CMMC Reform Task Force mit einer 60-tägigen Prüfung ein. Vertreter des Ministeriums hielten sich eine Abschaffung des Programms offen, und die Small Business Administration nannte Kosten von bis zu 600.000 US-Dollar pro Unternehmen für eine Level-2-Zertifizierung. Die Selbstbewertungen aus Phase I, NIST SP 800-171 und DFARS 252.204-7012 bleiben in Kraft.
Erwartete Entwicklung: CMMC kehrt in überarbeiteter Form zurück, gestützt auf Selbstbewertung, kontinuierliche Überwachung und gezielte staatliche Prüfungen, oder ein anderes Prüfmodell ersetzt es. Generalunternehmer behalten eigene Anforderungen an Zulieferer, und die Durchsetzung verlagert sich zum False Claims Act.
Herausforderungen: Geringere Sicherheit in der Zulieferbasis erhöht das Risiko durch staatliche Hacker, die Unterauftragnehmer angreifen, um an Generalunternehmer zu gelangen. Für Zulieferer, die bereits für eine Zertifizierung bezahlt haben, ist offen, was ihre Investition noch wert ist. Die Empfehlungen der Task Force waren für Mitte September 2026 angekündigt, und die Nachfolgeregelung ist offen.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Hoch
STEEP-Segment: Politisch
Entwicklung in diesem Jahr: Neu eingeordnet
Zusammenfassung: KI-Agenten erledigen heute den Großteil der taktischen Arbeit in anspruchsvollen Cyberoperationen. Angriff und Verteidigung bewegen sich in Maschinengeschwindigkeit, und Verteidiger müssen automatisieren, um Schritt zu halten.
Aktuelle Situation: Im November 2025 legte Anthropic offen, dass eine Gruppe, die das Unternehmen als staatlich gefördert aus China einstufte, Claude Code in einer Spionagekampagne gegen rund 30 Organisationen eingesetzt hatte, darunter Technologieunternehmen, Finanzinstitute, Chemiehersteller und Behörden. Laut dem Bericht übernahm die KI 80 bis 90 % der taktischen Arbeit, und die Kampagne war in einer kleinen Zahl von Fällen erfolgreich. Das Modell produzierte auch falsche Ergebnisse, die weiterhin menschliche Prüfung erforderten.
Erwartete Entwicklung: Security Operations Center setzen KI-Agenten für Erkennung, Triage und Reaktion ein, und Verteidigungsministerien beschaffen KI-gestützte Cyberfähigkeiten für Angriff und Verteidigung. KI-Anbieter und Regulierer bauen eine Überwachung gegen den Missbrauch agentischer Systeme auf.
Herausforderungen: KI-Agenten lassen sich über ihre Eingaben manipulieren, erzeugen Fehlalarme und vergrößern die Angriffsfläche der Werkzeuge selbst. Die Zuordnung KI-gesteuerter Operationen wird schwieriger, je mehr menschliche Spuren verschwinden.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Technologisch
Entwicklung in diesem Jahr: Hochgestuft
Zusammenfassung: Staatliche Hacker verschaffen sich vorab Zugang zu Strom-, Wasser-, Telekommunikations- und Verkehrsnetzen, um sie in einer Krise zu stören. Kritische Infrastruktur wird zum Ziel, lange bevor der erste Schuss fällt.
Aktuelle Situation: Im Februar 2024 warnten US-Behörden, dass die chinesische Gruppe Volt Typhoon sich Zugang zu Netzen der kritischen Infrastruktur der USA verschafft hatte, darunter Kommunikation, Energie, Verkehr und Wasser, um störende Angriffe in einer Krise vorzubereiten. Salt Typhoon drang 2024 in große US-Telekommunikationsanbieter ein. Die Mobilmachung in jedem größeren Krieg liefe über genau diese Netze.
Erwartete Entwicklung: Regierungen schreiben Betreibern kritischer Infrastruktur Threat Hunting und Netzsegmentierung vor, und die Verteidigungsplanung berücksichtigt Cyberstörungen von Mobilmachung, Häfen und Logistik. Offensive Cyberfähigkeiten dienen der Abschreckung.
Herausforderungen: Private Betreiber tragen die Kosten, ältere Betriebstechnik ist schwer zu sichern, und die Zuordnung bleibt langsam, was jede verhältnismäßige Reaktion erschwert.
Zeit bis zur Marktwirkung: 0-2 Jahre
Potenzielle Wirkung: Sehr hoch
STEEP-Segment: Politisch
Entwicklung in diesem Jahr: Neu eingeordnet
Die vollständige Liste umfasst alle 73 Trends, jeweils mit aktueller Situation, erwarteter Entwicklung, Herausforderungen und Bewertungen. Laden Sie sie für Ihr nächstes Strategie-Review, Ihren Portfolio-Workshop oder Ihre Programmplanung herunter.
Alle 73 Verteidigungs-Trends 2027+ herunterladen
In ITONICS verknüpfen F&E- und Strategieteams der Verteidigungsindustrie jeden Trend mit den Programmen und Roadmaps, die er betrifft, und so sehen Unternehmen wie Rheinmetall, Northrop Grumman und Hensoldt, welche Programme an Relevanz gewinnen oder verlieren, wenn sich die Rahmenbedingungen ändern.
Zwanzig Trends haben in diesem Report eine sehr hohe potenzielle Wirkung.
An der Spitze stehen die nach dem Iran-Krieg geleerten Bestände an Abfangflugkörpern, die Produktionskapazität für Munition, kritische Rohstoffe, die Kosten pro Abfang, elektronische Kampfführung im Drohnenkrieg, Collaborative Combat Aircraft und das 3,5-%-Ziel der NATO.
Die weltweiten Militärausgaben erreichten 2025 laut SIPRI 2.887 Mrd. US-Dollar, 2,5 % des globalen BIP und der höchste Anteil seit 2009.
Die NATO-Verbündeten haben sich bis 2035 auf 3,5 % des BIP für Kernverteidigung plus bis zu 1,5 % für Resilienz und die industrielle Basis verpflichtet. Die USA gaben 2025 954 Mrd. US-Dollar aus, und der Haushaltsantrag der Regierung für das Haushaltsjahr 2027 beläuft sich auf 1,5 Billionen US-Dollar.
Die größten Risiken sind chinesische Exportkontrollen auf Seltene Erden und strategische Metalle, das US-Verbot von Magneten aus chinesischen Quellen ab Januar 2027 und die konzentrierte Versorgung mit Explosivstoffen, Suchköpfen und Feststoffraketenmotoren. Fachkräfte und Werftkapazität begrenzen, wie schnell sich diese Engpässe auflösen lassen.
Beschaffer bewerten Systeme heute nach Kosten pro Bekämpfung und Produktionsrate, zusätzlich zur Leistung. Budgets verlagern sich zu verlustfähigen Drohnen, Drohnenabwehr und elektronischer Kampfführung, und unbemannte Flugzeuge wie Collaborative Combat Aircraft gehen neben bemannten Kampfflugzeugen in Serie.
Didier Boulet von THALES erklärt, wie Design Thinking das Unternehmen kundenorientierter macht und Innovationsprozesse optimiert.
Kara Cunzeman von Aerospace Corporation spricht im Podcast über die Bedeutung von Strategic Foresight für die Raumfahrtindustrie.

Jake Sotiriadis von der U.S. Air Force erläutert, warum Strategic Foresight aktuell im „goldenen Zeitalter“ angekommen ist und neue Rollen erfordert.

Cisco sichert mit dem Technology Radar neue Technologien und steigert seine Innovationskraft in einem dynamischen Marktumfeld.

Sanjeev Mervana von Cisco gibt Einblicke in die Bold Bets Challenge und neue Innovationsansätze für die Zukunft.